בארנק יש שטר של 100 ₪. באפליקציה של הבנק כתוב שיש לכם 100 ₪ בחשבון. שניהם שקלים, אבל הם לא אותו דבר: את השטר מנפיק בנק ישראל, ואת היתרה בחשבון חייב לכם הבנק המסחרי. "השקל הדיגיטלי" הוא רעיון שלישי, ולפעמים שומעים אותו באותו משפט עם "קריפטו", כאילו הם אותו דבר. הם לא. המדריך הזה עושה סדר: מה זה בכלל, במה זה שונה מביטקוין ומסטייבלקוין, ואיפה זה עומד היום בישראל, עם מה שבנק ישראל עצמו כתב.
1. מה זה "מטבע דיגיטלי של בנק מרכזי"?
מטבע דיגיטלי של בנק מרכזי (CBDC) הוא הכסף הרגיל של המדינה: בצורה דיגיטלית. בישראל הוא ייקרא "השקל הדיגיטלי". את המזומן שבארנק מנפיק בנק ישראל; את השקל הדיגיטלי, אם יונפק, ינפיק גם הוא. לפי התכנון של בנק ישראל, שקל דיגיטלי אחד יהיה שווה תמיד שקל אחד, כמו שטר.
במילים אחרות: זה לא נכס חדש שמחירו עולה ויורד. זו צורה חדשה של אותו שקל.
הנה מה שכתוב בתכנון הראשוני עצמו:
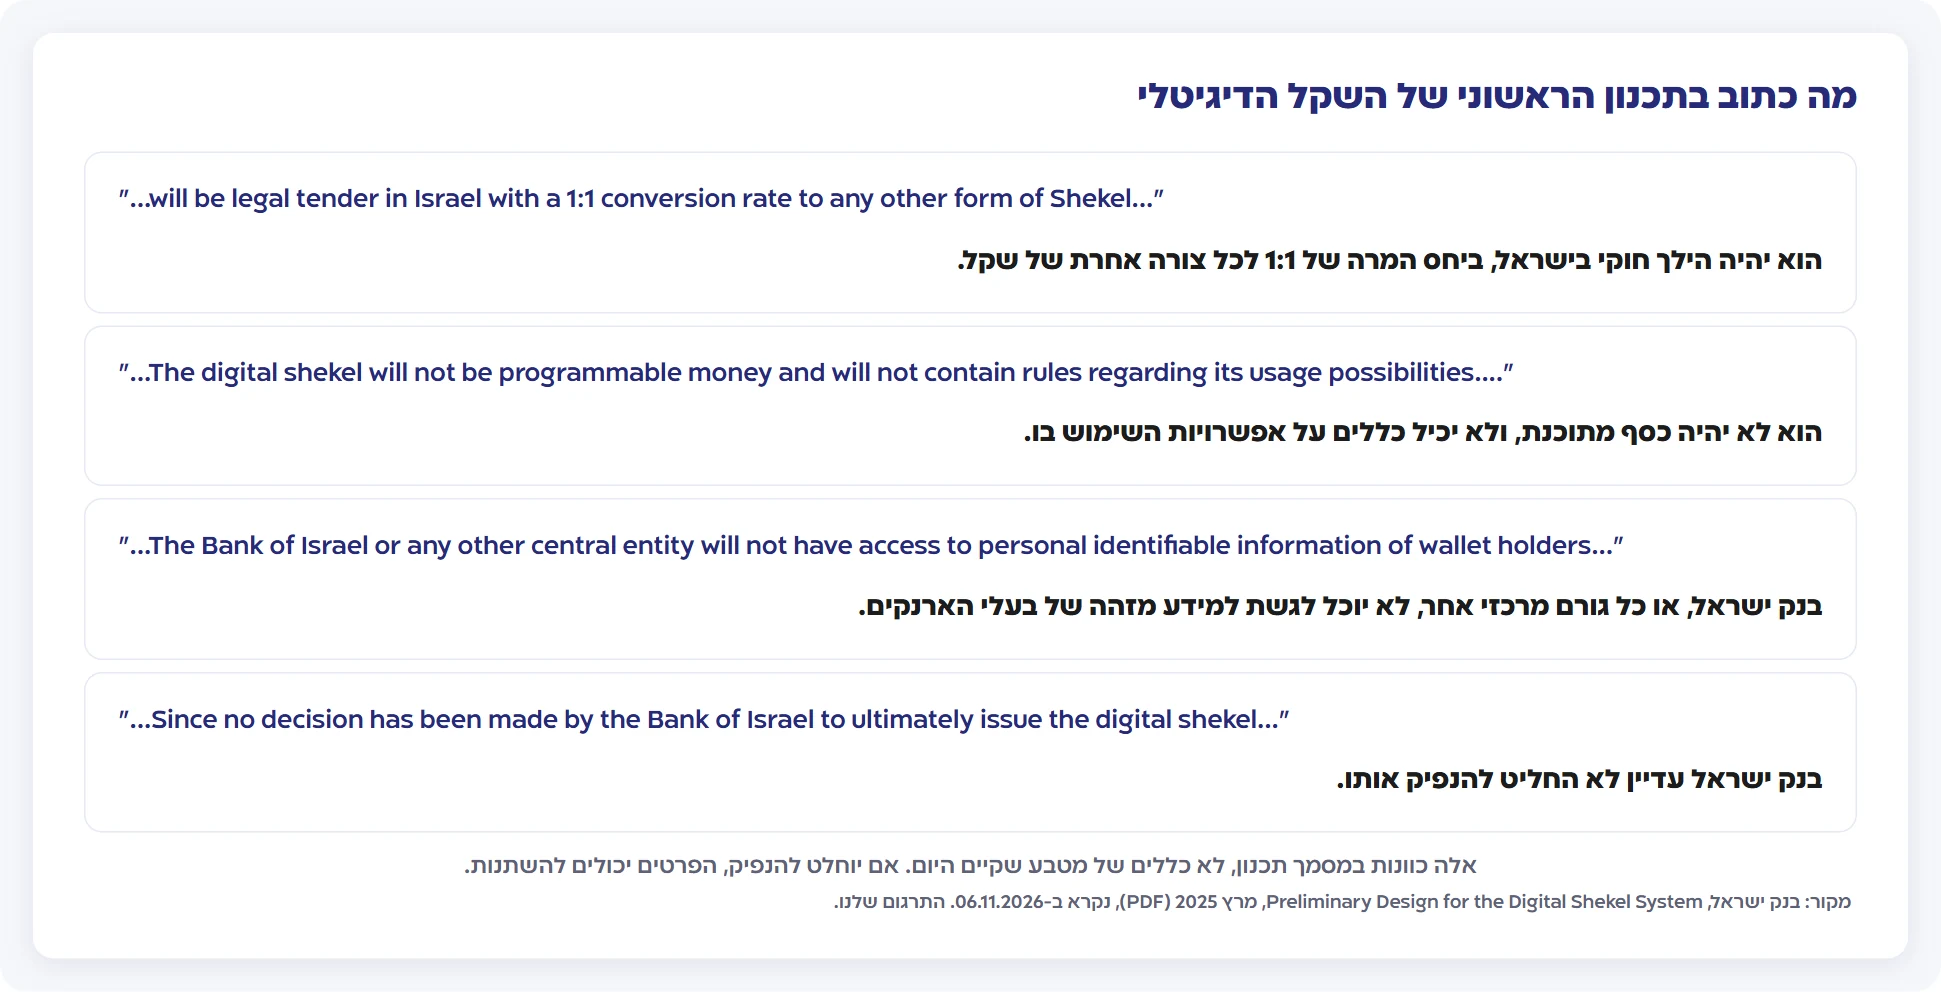
שימו לב למילה "תכנון": אלה כוונות שכתובות במסמך תכנון, לא כללים של מטבע שכבר קיים.
2. במה זה שונה מקריפטו?
| שקל דיגיטלי (אם יונפק) | ביטקוין | סטייבלקוין של חברה (מגובה בדולרים) | |
|---|---|---|---|
| מי מנפיק | בנק ישראל | אף גורם מרכזי: הרשת, לפי כללים קבועים | חברה פרטית |
| הערך | שקל אחד, לפי התכנון | משתנה כל הזמן | מכוון לדולר אחד (יעד, לא הבטחה): ההצמדה יכולה להישבר |
| מי קובע את הכללים | בנק ישראל | הכללים של הרשת, שכל צומת בודק | החברה המנפיקה |
| מה זה בשבילכם | אמצעי תשלום | נכס תנודתי | "דולר דיגיטלי" של חברה |
(יש גם סטייבלקוינים שבנויים אחרת: על כך במסלול ה-DeFi.)
ההבדל החשוב ביותר: ביטקוין נולד כדי שלא יהיה גורם מרכזי אחד. השקל הדיגיטלי הוא בדיוק ההפך: כסף של הגורם המרכזי עצמו. זה לא טוב או רע מעצם הטבע שלו; זה פשוט משהו אחר.
ומה עם פרטיות? התכנון הראשוני מתאר רמת פרטיות גבוהה מזו של אמצעי תשלום דיגיטליים קיימים, אבל נמוכה מזו של מזומן. וכל עוד אין החלטה להנפיק, גם זה תכנון, לא עובדה.
3. איפה זה עומד? (נכון ל-14.10.2026)
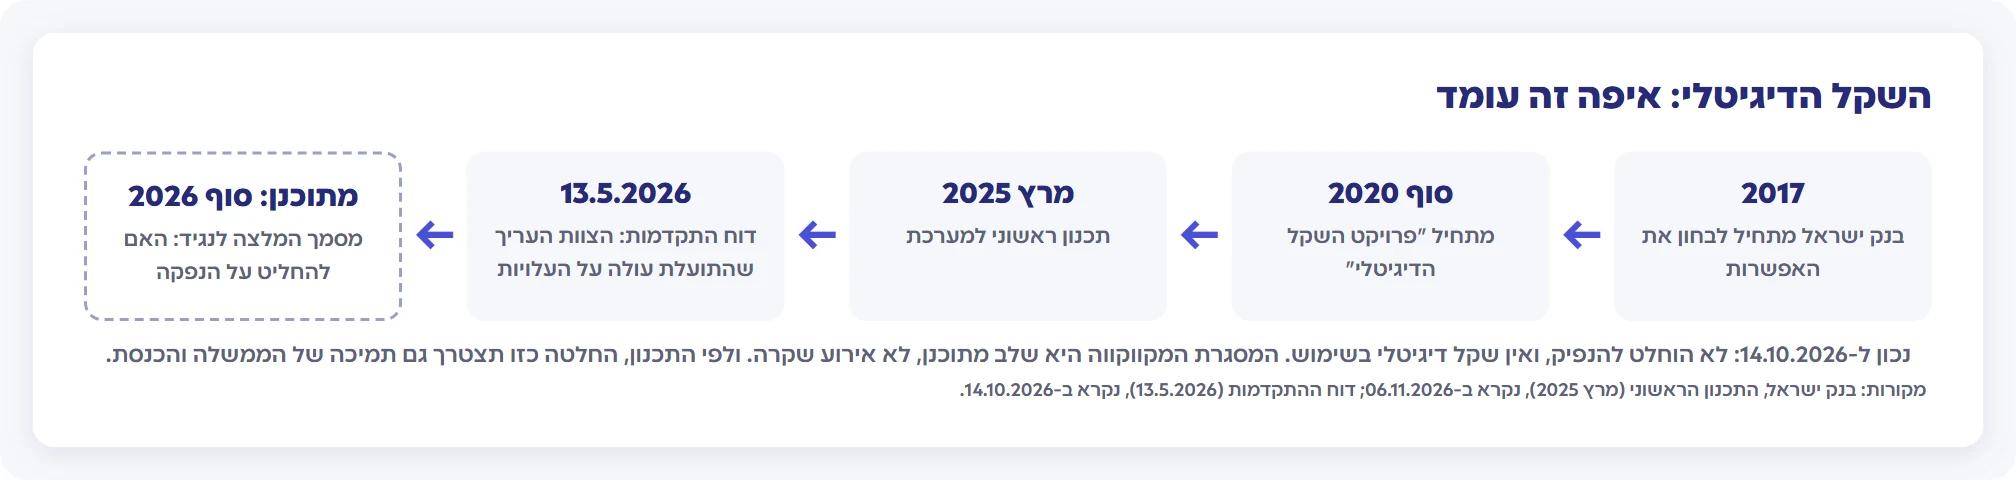
- נכון ל-14.10.2026, לא הוחלט אם להנפיק, ואין שקל דיגיטלי בשימוש.
- לפי התכנון הראשוני, בנק ישראל בוחן את האפשרות משנת 2017, והפרויקט התחיל בסוף 2020.
- במרץ 2025 פרסם בנק ישראל תכנון ראשוני למערכת.
- במאי 2026 פרסם דוח התקדמות: צוות הפרויקט העריך שהתועלת למשק עולה על העלויות.
- לפי בנק ישראל, מתוכנן שמסמך המלצה, האם להחליט על הנפקה, יוגש לנגיד לקראת סוף 2026. ולפי התכנון הראשוני, החלטה כזו, אם תתקבל, תצטרך גם שיתוף פעולה ותמיכה של הממשלה והכנסת.
4. הכלל שמגן עליכם
נכון ל-14.10.2026, אין "שקל דיגיטלי" לקנות.
מי שמציע לכם "להשקיע בשקל הדיגיטלי", "לקנות מטבע של בנק ישראל לפני שיעלה", או להצטרף לו "מוקדם": מציע לכם משהו שלא קיים. ואם יום אחד יונפק, לפי התכנון שקל דיגיטלי אחד יהיה שווה שקל אחד: הוא לא "יעלה" מול השקל. (הדגלים האדומים מפרטים את שאר הסימנים.)
עכשיו תורכם
קיבלתם הודעה: "הצטרפו עכשיו להנפקה המוקדמת של השקל הדיגיטלי, תשואה של 20% בשנה הראשונה!". מצאו בה שלושה דברים שלא מתיישבים עם מה שקראתם כאן. התשובה בסוף הדף.
מה המדריך הזה לא אומר
- הוא לא אומר אם שקל דיגיטלי הוא רעיון טוב או רע, ולא אם יונפק.
- המצב שמתואר כאן נבדק לאחרונה ב-14.10.2026. אם בנק ישראל פרסם משהו חדש מאז, הוא לא כאן.
- הציטוטים הם מתוך מסמך תכנון. אם יוחלט להנפיק, הפרטים יכולים להשתנות.
- הוא לא ממליץ על ביטקוין, על סטייבלקוין או על שום אמצעי תשלום.
סיכום: שלוש נקודות לזכור
- שקל דיגיטלי = שקל, בצורה דיגיטלית, שבנק ישראל ינפיק אם יוחלט. לא קריפטו.
- ביטקוין בנוי בלי גורם מרכזי; השקל הדיגיטלי: סביב הגורם המרכזי. שני כלים שונים.
- נכון ל-14.10.2026, לא הוחלט אם להנפיק אותו, ומי שמוכר אותו, מוכר משהו שלא קיים.
רוצים לדעת מה כן אפשר לקנות מישראל, ואיך בודקים מי מפוקח? המדריך הישראלי ממשיך מכאן.
פתרון התרגיל
ראשית, אין "הנפקה מוקדמת": נכון ל-14.10.2026, לא הוחלט אם להנפיק בכלל. שנית, לפי התכנון שקל דיגיטלי אחד שווה שקל אחד, ולכן אין ממנו "תשואה של 20%" על המחיר. ושלישית, ההצעה מגיעה בהודעה, עם לחץ של "עכשיו": שני דגלים אדומים מוכרים. סוגרים את ההודעה, ואם רוצים, מדווחים עליה.
מקורות
- בנק ישראל: התכנון הראשוני של מערכת השקל הדיגיטלי (מרץ 2025, באנגלית, PDF), נקרא ב-06.11.2026: ההילך החוקי ביחס 1:1, "לא יהיה כסף מתוכנת", הפרטיות, הבחינה משנת 2017 והפרויקט מסוף 2020, ההחלטה שעוד לא התקבלה, ותפקיד הממשלה והכנסת.
- בנק ישראל: דוח התקדמות 2025 בפרויקט השקל הדיגיטלי (13.5.2026, באנגלית), נקרא ב-14.10.2026. ב-06.11.2026 לא הצלחנו לקרוא אותו שוב: האתר מציג בדיקה נגד קריאה אוטומטית, ולא עקפנו אותה.
- המדריך עודכן לאחרונה: 06.11.2026.
שאלות? הפורום פתוח, בלי לשתף פרטים אישיים.
מדריך · כסף ובנקים · קריפטו וועלט. התוכן לימודי בלבד ואינו מהווה ייעוץ השקעות.