לפני שמכניסים חשמלאי הביתה, שואלים אם יש לו רישיון. לא כי חושדים בו, אלא כי זה מה שעושים כשמדובר בבית. בקריפטו בישראל יש בדיוק כלל כזה, ובדיקה שכל אחד יכול לעשות בעצמו. המדריך "קנייה ראשונה" מלמד את השיטה: צעד אחר צעד, בכל פלטפורמה. המדריך הזה משלים אותו במה שספציפי לישראל: מי מפוקח כאן, איך מתנהלים מול הבנק הישראלי, ומה חשוב לדעת על המס. בלי המלצות: עם עובדות שאפשר לבדוק, עם המסמכים הרשמיים עצמם, ועם המקורות בסוף.
1. המסגרת: זה חוקי, וזה מפוקח
לקנות ולהחזיק קריפטו בישראל: חוקי. גורם שמספק בישראל שירותים בקריפטו (קנייה, מכירה, המרה או שמירה עבור לקוחות) צריך מעמד מטעם רשות שוק ההון, ביטוח וחיסכון: רישיון למתן שירות בנכס פיננסי, או, למי שפעל כבר קודם, היתר המשך עיסוק (כך מבחינה גם ההוראה של בנק ישראל). הרשות מפרסמת מרשם שכל אחד יכול לבדוק.
זה נותן לכם כלל בדיקה פשוט: גורם ישראלי שמציע לכם לקנות, למכור או לשמור עבורכם קריפטו, מבקשים ממנו את פרטי הרישיון או ההיתר, ובודקים אותם מול רשות שוק ההון. לא מוצאים אותו? זו סיבה טובה לא להתקדם. הכלל הזה עוזר לסנן הרבה הונאות "ישראליות".
שתי הבהרות. ההוראה של בנק ישראל מבחינה בין כמה מצבים: גורם בעל רישיון ישראלי, גורם שפועל לפי היתר המשך עיסוק, וגורם שהתאגד מחוץ לישראל וקיבל רישיון או נרשם במדינה שלו. ובורסה בינלאומית (דרך ב' בהמשך): בודקים גם אם יש לה רישיון או היתר בישראל, וגם מה מעמדה מול הרגולטור של המדינה שבה היא רשומה. וקרנות על ביטקוין, שנקנות בחשבון ניירות ערך, מפוקחות במסלול אחר: ראו דרך ג'.
2. שלוש הדרכים העיקריות, והשוואה ביניהן
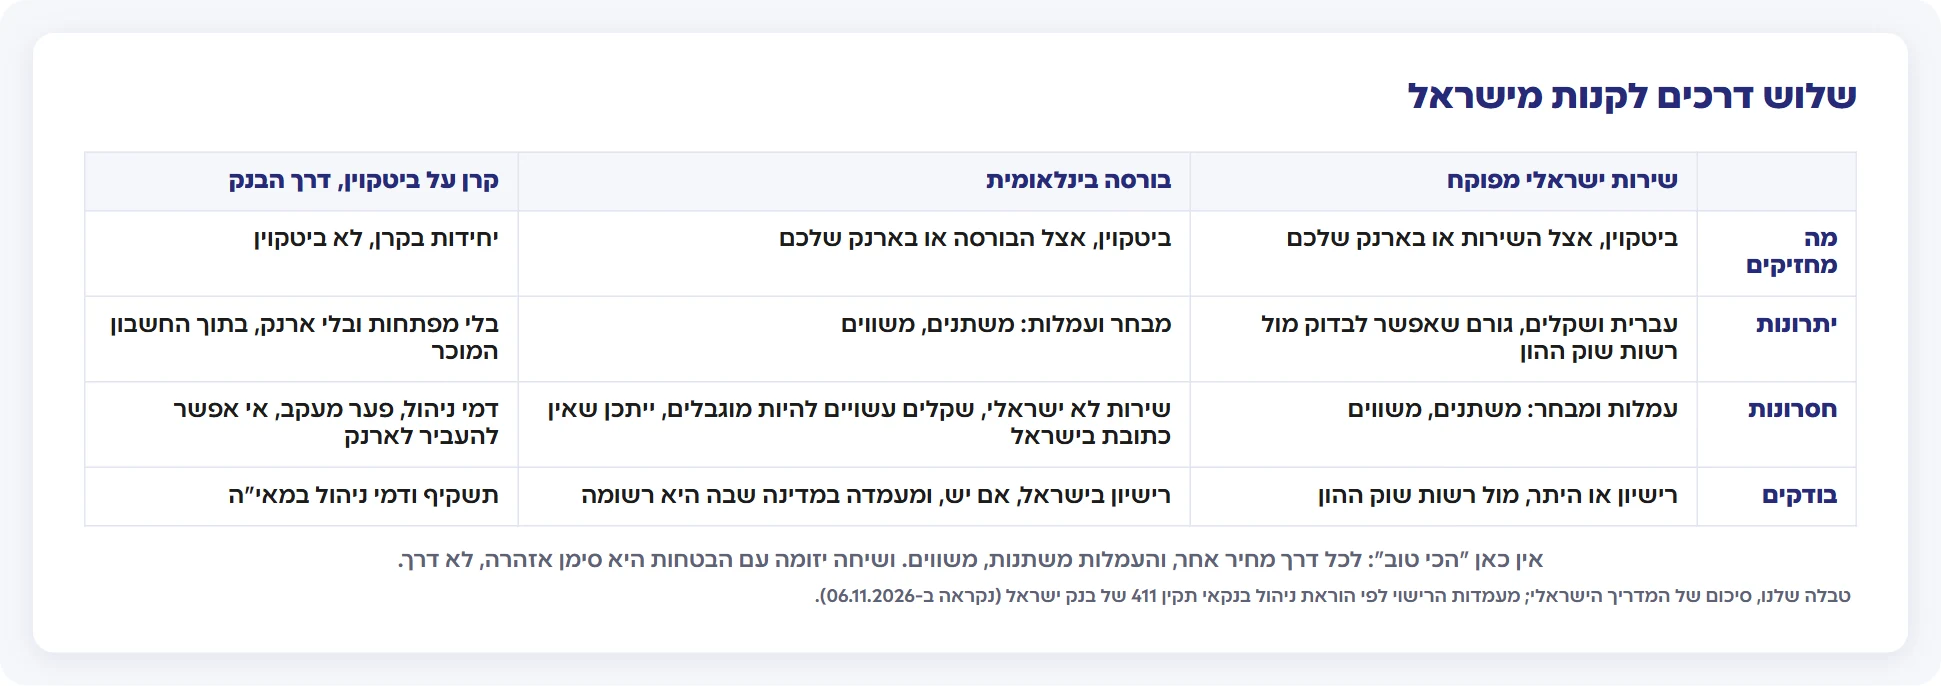
דרך א': שירות ישראלי מפוקח. חברות ישראליות בעלות רישיון, למשל (נכון ל-2026, לפי פרסומי הרשות והחברות): Bits of Gold, בעלת הרישיון הקבוע הראשון בתחום (מס' 56716); Bit2C, הבורסה הישראלית הוותיקה (רישיון מורחב מס' 72080); Tectona Crypto ("מקרון"), חברה ציבורית הנסחרת בבורסת תל אביב, בעלת רישיון מורחב (מס' 63930), עם קנייה החל מ-150 ₪, הוראת קבע וניכוי מס במקור; והוריזון מבית אלטשולר שחם, שחקן ממסדי שנכנס לתחום. (אגב, השוק הזה מתגבש: טקטונה רכשה נתח בהוריזון והשקיעה ב-Bit2C.) אלה דוגמאות לצורך המחשה, לא המלצות: בדקו בעצמכם במרשם רישיון, עמלות ותנאים עדכניים.
- יתרונות: ממשק ושירות בעברית, העברה בנקאית בשקלים, וגורם שאפשר לבדוק מול רשות שוק ההון ולפנות אליו.
- חסרונות: העמלות והמבחר משתנים משירות לשירות: משווים לפני שבוחרים.
דרך ב': בורסה בינלאומית גדולה. המבחר והעמלות משתנים מבורסה לבורסה: משווים. אבל: השירות לא ישראלי, ההפקדות בשקלים עשויות להיות מוגבלות יותר, ובעת בעיה ייתכן שאין לה כתובת בישראל.
דרך ג': קרן על ביטקוין, דרך הבנק. בישראל יש היום קרנות שעוקבות אחרי מחיר הביטקוין, משני סוגים: קרנות מחקות פתוחות, שקונים ופודים אותן במחיר שנקבע פעם ביום, וקרנות סל, שנסחרות ברציפות בבורסה בתל אביב במהלך יום המסחר. קונים את שתיהן בחשבון ניירות הערך הרגיל, בבנק או אצל ברוקר.
- יתרונות: אין מפתחות לשמור ואין ארנק לנהל; הכול בתוך החשבון המוכר.
- חסרונות, וחשוב להבין אותם: אתם מחזיקים יחידות בקרן, לא ביטקוין. אי אפשר להעביר אותן לארנק ואי אפשר לשלם בהן. יש דמי ניהול, ומחיר הקרן לא תמיד צמוד בדיוק למחיר הביטקוין (פער מעקב). זו חשיפה למחיר, לא בעלות על המטבע.
ומה לא עושים: לא קונים דרך "נציג" שהתקשר, לא דרך קבוצות, לא מול אדם פרטי שהכרתם באינטרנט. שיחה יזומה עם הבטחות היא סימן מוכר של הונאה. וגם אם הפונה אומר שהוא מפוקח: בודקים את הרישיון במרשם, בעצמכם, לפני כל דבר.
ולא להתבלבל: "השקל הדיגיטלי" של בנק ישראל הוא לא קריפטו ולא אחת מהדרכים האלה, והוא עוד לא קיים. ראו את המדריך השקל הדיגיטלי.
3. הבנק הישראלי: למה הוא שואל, ואיך עונים
העברה לחברת קריפטו, ובעיקר החזרה של כסף ממנה, עשויה לעורר שאלות מהבנק: מה מקור הכסף, לאן הוא הולך, מסמכים. חשוב להבין: זה לא נגדכם. הבנקים מחויבים בכללי איסור הלבנת הון, וקריפטו מסומן אצלם כתחום בסיכון.
מה הכללים אומרים, היום ומ-1 במאי 2027:
- על מה הכללים מדברים: סעיף 87א בהוראת ניהול בנקאי תקין 411 של בנק ישראל עוסק ב"שירותי תשלום אגב פעילות במטבע וירטואלי". בהגדרה שלו, אלה העברות כסף מחשבון של נותן שירות בקריפטו אל חשבון הבנק של הלקוח, למשל כשמוכרים ומחזירים שקלים לחשבון.
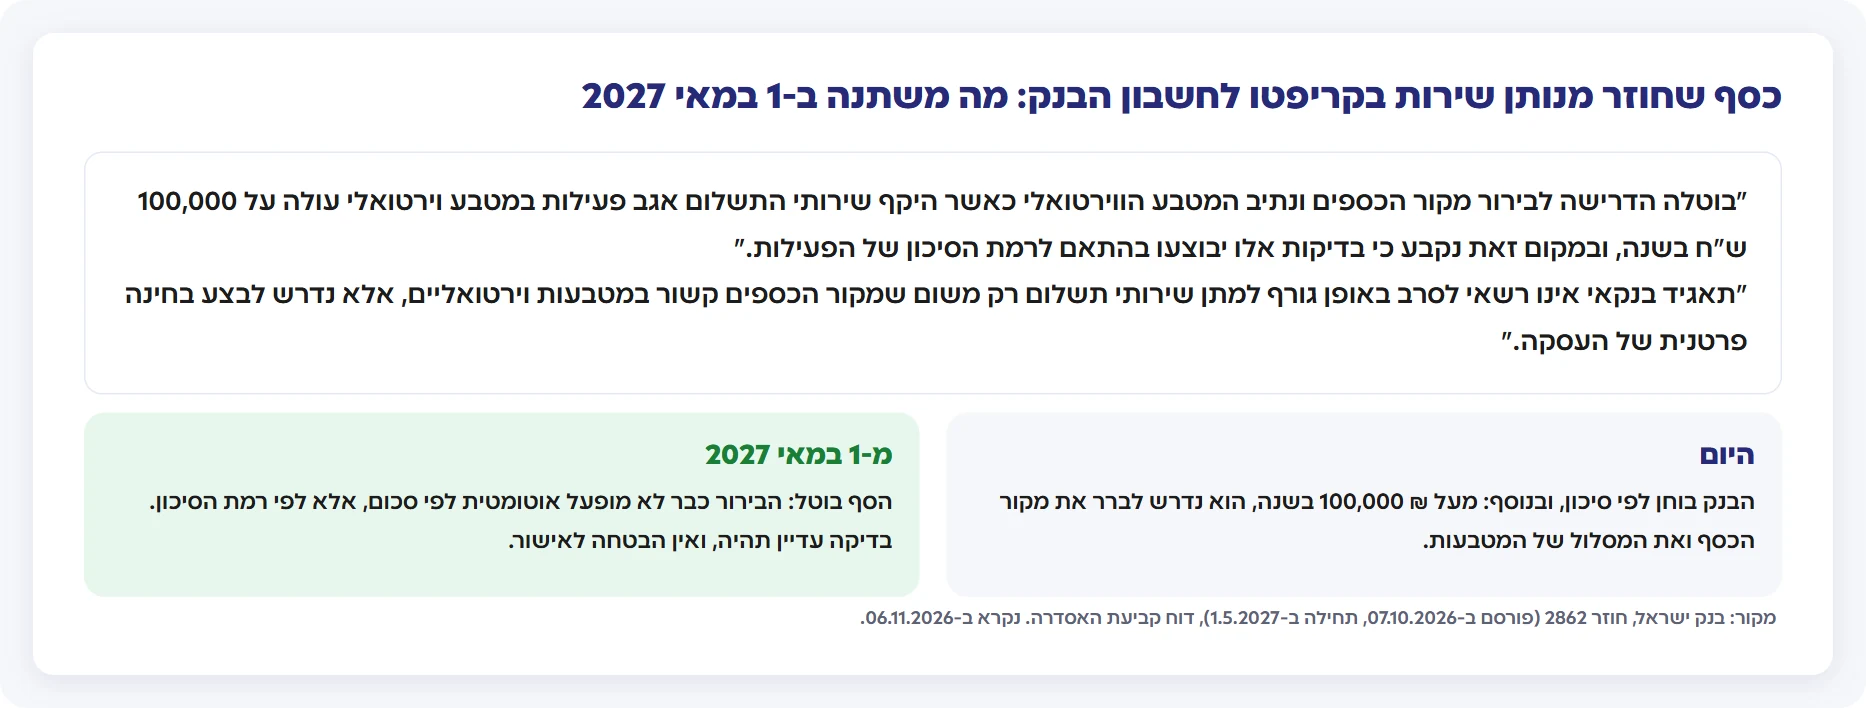
- היום (בנוסח מ-2022): הבנק בוחן את ההעברות האלה כבר היום לפי רמת הסיכון. הוא לא יסרב לתת את השירות רק משום שמקור הכסף בקריפטו, אם נותן השירות קיבל רישיון ישראלי למתן שירות בנכס פיננסי. וכשהיקף ההעברות האלה עולה על 100,000 ₪ בשנה, הבנק נדרש לברר עם הלקוח את מקור הכסף ששימש לקנייה ואת המסלול שעשו המטבעות.
- מ-1 במאי 2027: לפי חוזר בנק ישראל 2862 (פורסם ב-7 באוקטובר 2026, בנוסח סופי), הסף של 100,000 ₪ מבוטל: הבירור כבר לא יופעל אוטומטית לפי סכום. הבדיקות לא נעלמות: ההחלטה אם לברר את מקור הכסף תתקבל לפי רמת הסיכון של הלקוח ושל הפעולה. בין גורמי הסיכון שהחוזר מונה במפורש: מטבע שעבר דרך מערבל (מיקסר). והאיסור על סירוב גורף מנוסח מעתה באופן כללי: בנק אינו רשאי לסרב באופן גורף רק משום שמקור הכסף קשור לקריפטו, ועליו לבחון כל עסקה לגופה, לפי הלקוח, העסקה, המטבע ונותן השירות.
- מה שלא משתנה: אף הוראה ואף רישיון לא מבטיחים שהעברה מסוימת תאושר. הבנק עדיין בוחן כל מקרה לגופו.
הנה מה שכתוב בחוזר עצמו, מילה במילה:
איך עוברים את זה חלק:
- עובדים מול גורם מפוקח (סעיף 1): בהוראה של היום, כשהכסף חוזר לחשבון מנותן שירות בעל רישיון ישראלי, הבנק לא יסרב רק בגלל שמקורו בקריפטו.
- שומרים כל אסמכתא: אישורי רכישה, דוחות עסקאות, תדפיסים. שרשרת מסמכים מלאה מהשקל הראשון ועד המכירה.
- מתחילים בסכום קטן, ועונים לשאלות הבנק בפשטות ובאמת.
- יודעים מראש: תהליך ההחזרה של סכומים גדולים לחשבון עשוי לקחת זמן ולדרוש מסמכים. סבלנות: זה חלק מהמשחק בישראל.
4. המס: שני משפטים שחוסכים צרות
ברוב המקרים, מכירת קריפטו ברווח היא אירוע מס (מס רווח הון), וקיימות חובות דיווח. ושימו לב לפרט שרבים לא מכירים: לפי עמדת רשות המסים (91/2021), גם החלפה של מטבע דיגיטלי אחד באחר, למשל ביטקוין באיתריום, נחשבת "מימוש", כלומר מכירה לעניין המס, גם אם אף שקל לא חזר לחשבון.
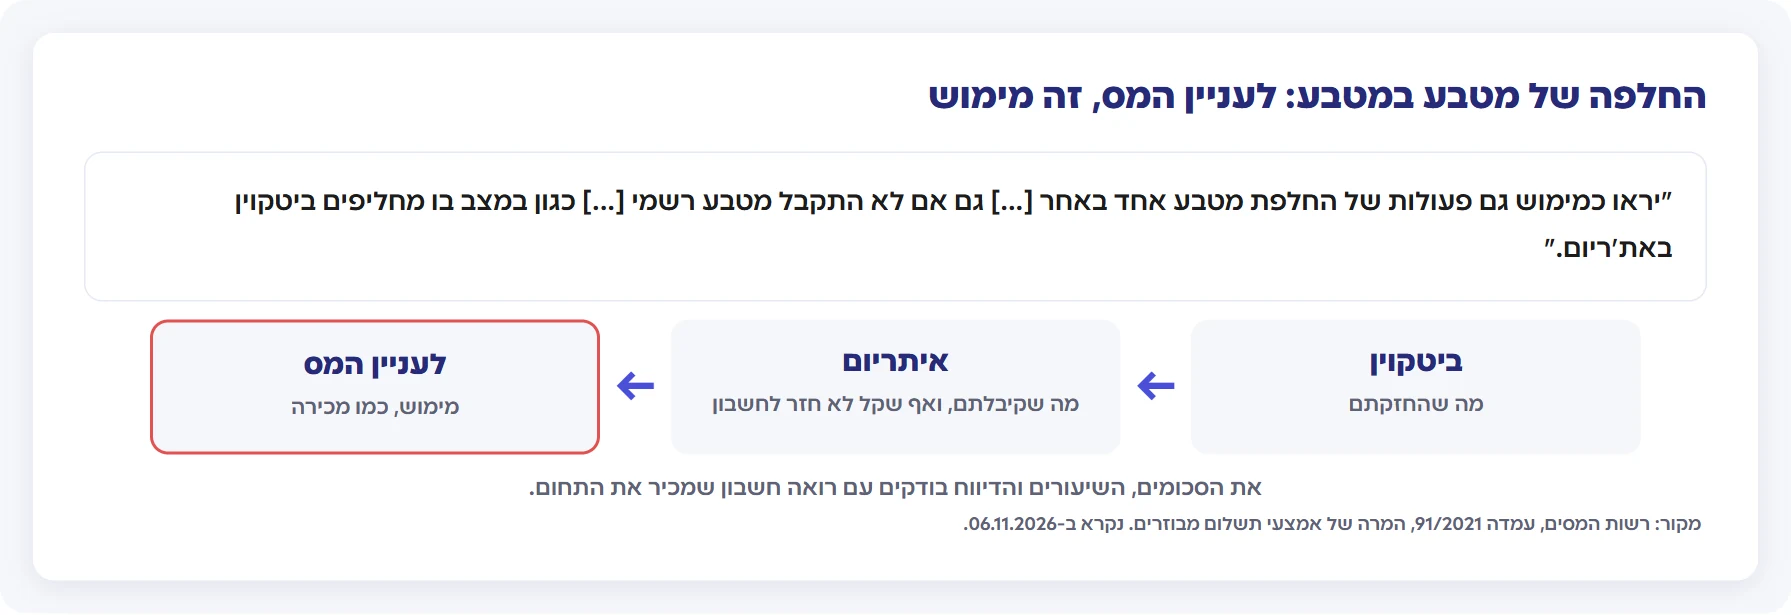
המספרים והפרטים משתנים לפי מצבכם, ולכן כאן לא נכנסים אליהם: שמרו תיעוד מלא של כל פעולה, והתייעצו עם רואה חשבון שמכיר את התחום לפני מכירה או החלפה משמעותית. שווה גם לברר אם השירות שבחרתם מנכה מס במקור, פרט שמפשט מאוד את הדיווח. מי שמגיע לרואה החשבון עם שרשרת מסמכים מסודרת, חוסך לעצמו כסף ועוגמת נפש.
עכשיו תורכם
מתקשר אליכם אדם נחמד, אומר שהוא מ"חברת קריפטו ישראלית מפוקחת", ומציע לפתוח לכם חשבון כבר עכשיו. מה הצעד הראשון שלכם? התשובה בסוף הדף.
מה המדריך הזה לא אומר
- הוא לא ממליץ על אף חברה, בורסה או קרן. השמות הם דוגמאות, ורישיונות יכולים להשתנות: בודקים במרשם.
- הוא לא ייעוץ מס ולא ייעוץ משפטי. את הסכומים, השיעורים והדיווח בודקים עם רואה חשבון.
- הוא לא מבטיח שהבנק יאשר העברה מסוימת, היום או אחרי 1 במאי 2027.
סיכום: שלוש נקודות לזכור
- גורם ישראלי שמוכר או שומר עבורכם קריפטו: בודקים את הרישיון או ההיתר שלו מול רשות שוק ההון. לא מוצאים? לא מתקדמים. ולא מאמינים למילה, וגם לא למי שהתקשר.
- כשהכסף חוזר מנותן שירות לחשבון הבנק, מ-1 במאי 2027 אין עוד סף של 100,000 ₪: הבדיקה לפי סיכון. בדיקה עדיין תהיה, ואין הבטחה לאישור. כל אסמכתא נשמרת.
- גם החלפה של מטבע במטבע היא מימוש לעניין המס. שומרים תיעוד, ומתייעצים עם רואה חשבון לפני פעולה משמעותית.
רוצים לחשוב כמה כסף בכלל להכניס? המדריך "כמה כסף צריך" ממשיך מכאן.
פתרון התרגיל
לא פותחים כלום בשיחה. מבקשים את שם החברה ואת פרטי הרישיון, מנתקים, ובודקים בעצמכם במרשם של רשות שוק ההון. אם החברה רשומה, פונים אליה דרך האתר הרשמי שלה, לא דרך מי שהתקשר. לא מוצאים אותה, או שהפונה מתחמק? לא מתקדמים. ושיחה שלוחצת "עכשיו או לעולם לא" היא סימן אזהרה בפני עצמו.
מקורות
- בנק ישראל: חוזר 2723, הוראת ניהול בנקאי תקין 411 בנוסח 2022, סעיף 87א (19.9.2022). נקרא שוב ב-06.11.2026.
- בנק ישראל: חוזר 2862, תיקון הוראת ניהול בנקאי תקין 411 (7.10.2026), דברי ההסבר ודוח קביעת האסדרה. נקרא שוב ב-06.11.2026.
- רשות המסים: עמדה 91/2021: המרה של אמצעי תשלום מבוזרים. נקרא שוב ב-06.11.2026.
- מערכת מאי"ה של הבורסה לניירות ערך (דוגמאות למבנה, לא המלצה): קרן מחקה פתוחה על ביטקוין, עמוד הקרן · תשקיפים של קרנות סל על ביטקוין: תשקיף א' · תשקיף ב'. הקישורים ענו ב-06.11.2026.
- מספרי הרישיונות והפרטים על החברות: מהגרסה הקודמת של המדריך (14.10.2026), לפי פרסומי הרשות והחברות. לא נבדקו שוב במרשם בעדכון הזה.
- המדריך עודכן לאחרונה: 06.11.2026.
שאלות על התהליך בישראל? הפורום פתוח, בלי לשתף פרטים אישיים.
מדריך · קנייה ובורסות · קריפטו וועלט. התוכן לימודי בלבד ואינו מהווה ייעוץ השקעות או ייעוץ מס.